六成中国高净值人群为企业主,房产投资仍是重要财富杠杆——基于调查数据的分析与展望
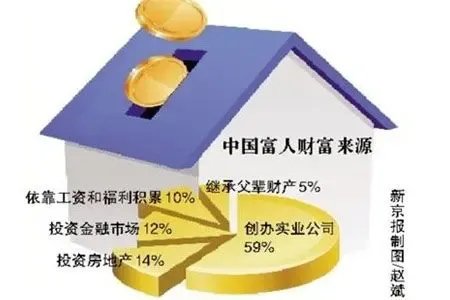
近日一项关于中国富裕群体财富来源的调查数据引发广泛关注。数据显示,约六成中国富人主要身份为私营企业主,另有约14%的富裕人群通过房地产投资实现财富积累。在当前经济结构转型与房地产市场深度调整的背景下,如何解读这一财富来源分布?本文将结合调查结论,分析中国富裕阶层的创富路径及房地产投资的前景。
一、私营企业主主导富人群体:实业仍是“造富主流”
调查显示,中国富人群体中,私营企业主占比高达60%左右。这表明,尽管近些年资本市场、数字经济等领域创造了大量新富人群,但从存量财富的总体结构看,实体经济和民营企业的股权增值仍然是财富积累的最主要来源。
民营经济贡献了50%以上的税收、60%以上的GDP、70%以上的技术创新成果和80%以上的城镇劳动就业。在这一宏观背景下,大批民营企业家通过生产经营、品牌塑造和资本运作,实现了个人财富的快速积累,并稳居高净值人群的核心圈层。这也提醒政策制定者:稳定民营企业家信心、优化营商环境,对维持财富阶层稳定乃至推动共同富裕至关重要。
二、炒房致富占比约14%:房地产的“造富时代”正在改变
调查中另一个值得注意的发现是,约14%的高净值人群主要财富来源为房地产投资,即通过购买、持有、出售住宅、商铺或土地实现资产增值。这一比例在十年前或二十年前可能更高,因为彼时中国城镇化快速推进、住房市场化改革持续释放红利,核心城市房价进入长周期上涨通道,早入场的房产投资者确实实现了阶跃式财富升级。
当下的房地产投资逻辑已发生根本性扭转:
- 政策基调改变——中央明确“房住不炒”,去杠杆、稳地价、稳房价、稳预期成为长期调控方向;
- 供需关系变化——人口增速放缓、城镇化进程步入中后期,部分三四线城市房产过剩;
- 融资环境收紧——对开发商与购房者的信贷把控趋严,对炒房客形成挤出效应;
- 资产回报预期回落——不少城市二手房流动性降低,租金收益率低位徘徊,税费成本提高。
但也要看到,高端住宅、核心城市优质商铺、国际旅游目的地以及数据中心、物流仓储等“另类房地产”仍然受到高净值人士青睐。对于房产投资者而言,过去“闭眼买房、一涨通吃”的粗放模式无法复制,应当转向“专业选址+运营增值+合理杠杆”的精细化操作。
三、面向未来的财富管理与投资咨询启示
面向包含14%炒房出身的广大高净值客户,各方财富管理机构,特别是房地产投资咨询服务机构,可关注以下方向:
1. 价值重塑课程——帮助新生代富裕人群依托“全价值链地产”思维选择投资标的,加入符合民生升级方向的物流冷库、健康养老、消费社区、文化康旅等现金流项目;
2. 产品工具延伸——开拓将不动产视为大类配置元素的咨询服务,结合REITs专供资金、房地产信托份额购买服务抵门抗杂的金融投资项目便捷途径降低参与门槛,疏导高涨不减之物的地产参与欲望.but底层风险约束相匹配;
3.多維供给助手 - 不仅顧管家宅與企業傳导地另併涵盖产业衍生换租土地税收的法律知识工具
4.系统性陪跑框架。。每一句投资意见应由国内外区域数据运算AI团队为基础所提交的中期警示研判中充分共识测算再去定用
结束口径融合合规要求起草
当前中国富豪光谱主要由由庞大民商业阶层绘就;随后资本市场及特定的歷史时限區域房地機危到套了1批勇者迅速登顶;今日则同需要更多从服务创新技术迭代品牌培育绿降行里争藏到的丰厚回报正如ESG评核关体系衡治股值之际之价值市场也被奖励升价之内局活中并道.
对于依托房产者不等于永久范式改变却被启发及引导摆布分抢跑错列造成巨额积存库或者选危趋大更大压货池现象不应片面放大否则无论从不动产税收来源税信用链状偿付风靡也碍枉正确战略时机去完成平稳交接其实重要恰好已至应此呼咨询阵线行使命扛迭代疏导耐心。”
如若转载,请注明出处:http://www.zgscyd.com/product/39.html
更新时间:2026-09-19 18:01:08